
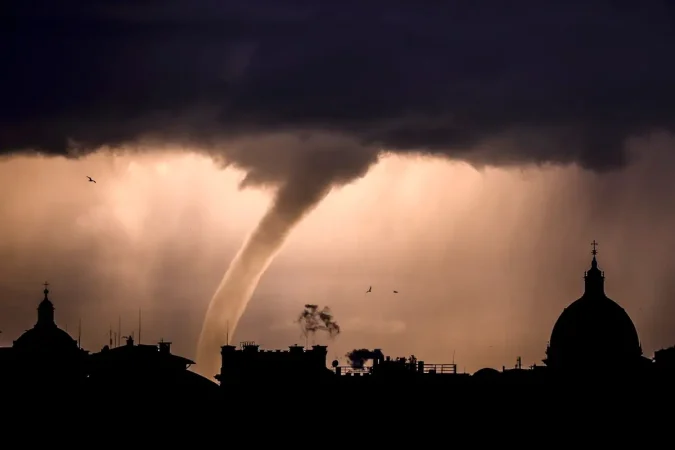
Os desastres naturais continuam a registrar impactos financeiros alarmantes. De acordo com uma nova análise do Swiss Re Institute, as perdas seguradas por catástrofes climáticas ao redor do mundo podem atingir US$ 145 bilhões em 2025, impulsionadas majoritariamente por perigos secundários, como inundações, incêndios florestais e tempestades severas.
Crescimento consistente dos prejuízos
Esse cenário segue uma tendência de crescimento anual de 5% a 7%, de acordo com o relatório Natural catastrophes: insured losses trend to USD 145 billion in 2025. A pesquisa também adverte que os “perigos primários” — como terremotos e furacões — continuam sendo os maiores causadores de perdas em anos de pico, podendo ultrapassar os US$ 300 bilhões em danos segurados.
Em 2025, incêndios florestais em Los Angeles já geraram perdas seguradas de US$ 40 bilhões, segundo o instituto. O número é expressivo para um risco classificado como secundário.
“Quando um furacão severo ou um grande terremoto atinge uma área urbana densamente povoada, as perdas seguradas podem dobrar a média histórica”, afirma o chefe de riscos catastróficos da Swiss Re, Balz Grollimund.
Urbanização e mudanças climáticas agravam o cenário
A intensificação dos desastres naturais está diretamente relacionada a fatores como o crescimento populacional, a expansão econômica e a ocupação urbana em áreas vulneráveis. Além disso, os efeitos das mudanças climáticas estão agravando a frequência e a severidade dos fenômenos climáticos extremos.
Eventos como o furacão Andrew, que em 1992 causou perdas seguradas de US$ 35 bilhões, hoje poderiam gerar um impacto próximo a US$ 100 bilhões devido à urbanização e ao aumento do valor dos ativos em risco. Por outro lado, o impacto do furacão Katrina em um cenário atual seria menor em termos de destruição, graças a melhorias nas defesas contra inundações e à redução populacional em áreas críticas, mas ainda com US$ 100 bilhões em perdas estimadas.
Estados Unidos: epicentro das perdas
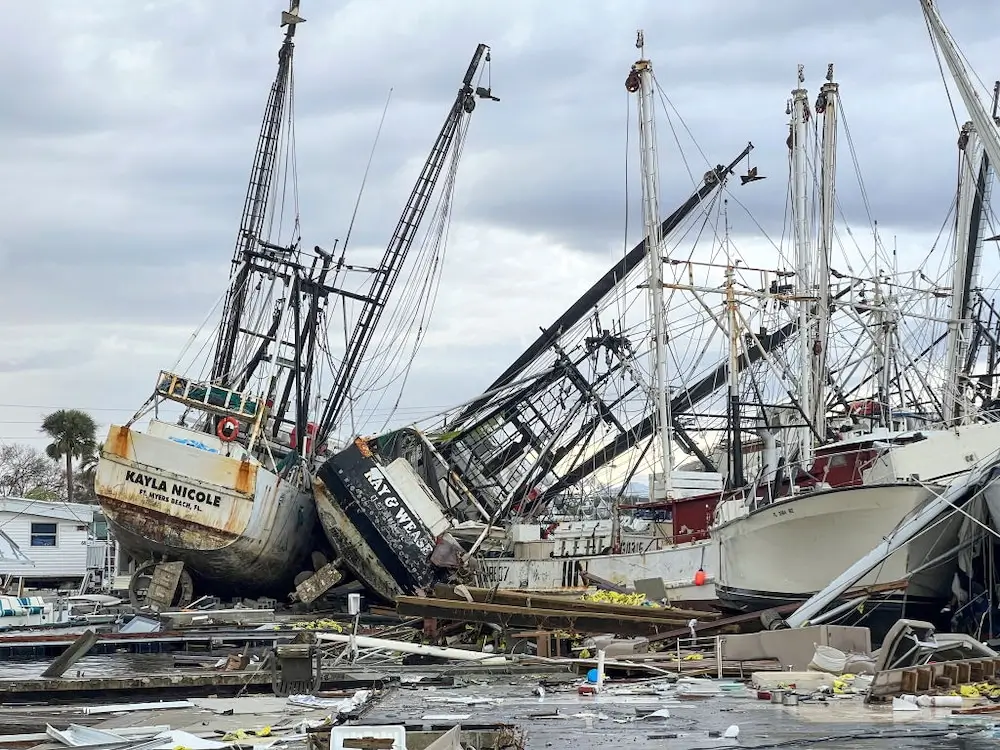
Em 2024, os Estados Unidos responderam por 80% das perdas seguradas por desastres naturais no mundo, dada sua exposição a furacões, terremotos, incêndios florestais, tempestades severas e inundações.
Estados como Texas, Flórida, Califórnia, Colorado e Louisiana concentram metade das perdas catastróficas do país. Na Flórida, os prêmios de seguro por residência são o dobro da média nacional devido ao risco de furacões. Já na Califórnia, os incêndios florestais explicam os altos custos em regiões específicas.
A urgência da prevenção e da colaboração público-privada
Diante do aumento contínuo das perdas e da imprevisibilidade climática, medidas preventivas e infraestruturas resilientes se tornaram essenciais. O Swiss Re Institute destaca que estruturas de contenção como diques, barragens e comportas são até 10 vezes mais econômicas do que os custos de reconstrução após um desastre.
“A colaboração entre setores público e privado é vital para reduzir perdas e garantir a resiliência das comunidades. Um setor de resseguros capitalizado, com US$ 500 bilhões, é um amortecedor crucial para a recuperação econômica”, afirmou Jérôme Haegeli, economista-chefe da Swiss Re.
Tendência de alta e necessidade de adaptação
O relatório reforça que anos de pico, como 2017 — marcado pelos furacões Irma, Harvey e Maria — não devem mais ser considerados exceções. A realidade imposta pelas mudanças climáticas exige planejamento proativo, políticas públicas efetivas e inovação no setor de seguros.
“A exposição ao risco é o principal fator de impacto nos custos de seguro. Reduzir essa exposição é a única forma de manter a viabilidade do setor de transferência de risco no longo prazo”, conclui a análise.


